
一時的にお金を借りたい時の方法|利息を抑えるコツ
この記事で分かること
- 一時的にお金を借りたいときに使える方法と、それぞれの特徴
- 無利息期間を使って利息0円で借りるコツ
- 1日だけ・数日だけ借りた場合の利息の計算方法
- 審査なしで一時的に借りる方法と、公的な制度
- 短期間だけ借りるときに気をつけたいこと
「給料日まであと5日。それまでの生活費が足りない」「立て替えたお金が戻ってくるまで、数日だけしのぎたい」。こんなふうに、長く借りるつもりはないけれど、一時的にお金が必要という場面は誰にでもあります。
返すあてがはっきりしているなら、短期間だけ上手に借りるのは決して悪いことではありません。大切なのは、利息をできるだけ抑えて、決めた日にきちんと返すことです。
この記事では、一時的にお金を借りたいときに使える方法を、利息の少なさと手軽さの両面から紹介します。1日だけ借りた場合にいくら利息がかかるのか、具体的な計算方法もまとめました。
目次
- 一時的にお金を借りたいときの方法一覧
- 一時的に借りるなら無利息期間のある大手消費者金融
- 1日だけ・数日だけ借りた場合の利息
- 審査なしで一時的にお金を借りる方法
- 低金利で一時的に借りたいなら銀行カードローン
- 申し込みから返済までの流れ
- 立場別:一時的に借りやすい方法
- 質屋とカードローン、短期間ならどちらが得?
- 公的な制度で一時的にお金を借りる
- 一時的にお金を借りるときの注意点
- 一時的なつもりが長引いてしまう理由と防ぎ方
- 家族や職場に知られずに一時的に借りるには
- 一時的な借入で審査に通るためのポイント
- 借りる前に、借りずに済む方法も確認しよう
- 返済が間に合いそうにないときは
- ケース別:一時的に借りるならどの方法?
- 一時的にお金を借りたい方からのよくある質問
- まとめ:一時的に借りるなら「短く、無利息で、決めた日に返す」
- 参考法令・公的資料
一時的にお金を借りたいときの方法一覧
一時的にお金が必要になるのはこんなとき
一時的にお金が必要になる場面は、思っている以上に身近です。
- 給料日の前に、冠婚葬祭のご祝儀や香典が必要になった
- 出張費や会社の備品を立て替え、精算までの数週間が苦しい
- 家電が壊れて、ボーナスが出るまでの間だけ買い替え費用が足りない
- クレジットカードの引き落とし日と給料日がずれている
- 転職して、最初の給料が出るまでの1か月がつなげない
どれも「いずれ入ってくるお金がある」状況です。返すあてがあるからこそ、借り方次第で負担をぐっと小さくできます。
まずは全体像を確認しましょう。一時的にお金を借りる主な方法は次のとおりです。
| 方法 | 審査 | 借りられるまで | コストの目安 |
|---|---|---|---|
| 無利息期間のある大手消費者金融 | あり | 最短で申込当日 | 期間内に返せば利息0円 |
| クレジットカードのキャッシング枠 | なし(枠があれば) | すぐ | 年15〜18%程度が多い |
| 銀行カードローン | あり | 数日〜1週間程度 | 年14%前後が上限の目安 |
| 質屋 | なし(品物の査定) | すぐ | 金利は高め |
| 生命保険の契約者貸付 | なし | 数日程度 | 保険会社所定の利率 |
| ゆうちょ銀行の貯金担保自動貸付 | なし | すぐ(自動) | 担保にする貯金の利率に上乗せ |
| 勤務先の給与前払い | 会社による | 会社による | 手数料がかかる場合あり |
| 公的な貸付制度 | あり | 数日〜数週間 | 無利子や低金利のものも |
「返すのは次の給料日」と決まっているなら、無利息期間のある大手消費者金融がもっとも使いやすい方法です。順番に詳しく見ていきましょう。
一時的に借りるなら無利息期間のある大手消費者金融
無利息期間とは
大手消費者金融の多くは、初めて契約する人向けに「一定期間は利息がかからない」サービスを用意しています。期間内に全額を返せば、利息は0円です。一時的にお金を借りたい人にとって、これほど相性のいいしくみはありません。
| 会社 | 無利息期間 | いつから数えるか |
|---|---|---|
| アコム | 最大30日間 | 契約日の翌日から |
| アイフル | 最大30日間 | 契約日の翌日から |
| プロミス | 30日間 | 初回借入日の翌日から |
| レイク | 複数のプランから適用 | 契約日の翌日から(条件は公式サイトで確認) |
| SMBCモビット | なし | - |
条件の詳細は変わることがあるので、申し込む前に公式サイトで確認してください。
「いつから数えるか」で使える日数が変わる
ここは見落としやすいポイントです。
アコムやアイフルのように契約日の翌日から数える会社では、契約してから借りるまでに日が空くと、その分だけ無利息で使える日数が減ってしまいます。例えば、契約から10日後に初めて借りた場合、無利息期間は残り約20日です。
一方、プロミスのように初回借入日の翌日から数える会社なら、先に契約だけ済ませておいても無利息期間は減りません。「来月の頭に足りなくなりそう」と分かっている方は、こちらの方が使いやすいでしょう。
無利息期間を最大限に活かすコツ
- 借りる日に合わせて契約する:契約日の翌日から数える会社は、お金が必要になる直前に契約する
- 返せる金額だけ借りる:期間内に全額返せる金額にとどめる
- 返済日を先に決める:給料日や精算日など、お金が入る日を返済日にする
- 入金があったらすぐ返す:期間の最終日を待たず、お金が入った日に返済する
例えば、給料日が25日で、18日に3万円足りなくなったとします。18日に契約して借り、25日に全額返せば、無利息期間の中に収まるので利息は0円です。もし返済が無利息期間を過ぎてしまったら、過ぎた日数分だけ通常の金利で利息がかかります。
主な大手消費者金融
審査時間や借入方法などの詳しい条件は、各カードの内容と公式サイトで確認してください。
アコムは最短20分融資!電話での在籍確認はある?借り方を徹底解説
融資スピードと手軽さを重視するならアコムがおすすめ
※1 お申込時間や審査によりご希望に添えない場合がございます。※学生は20歳以上の安定した収入と返済能力を有する方で、アコム社基準を満たす方
※お勤め先へ電話による在籍確認100%無し
| 審査時間 | 最短20分※1 | 融資時間 | 申込から借入まで最短20分で完了※1 |
|---|---|---|---|
| ご利用限度額 | 1万円~800万円 | 実質年率 | 2.4%~17.9% |
プロミスは最短3分の即日融資で評判良し!原則電話の在籍確認なし!

WEBなら最短3分融資も可能!初めてなら30日間無利息!
※お申込み時間や審査によりご希望に添えない場合があります。※WEB完結の対象金融機関は200行以上あります。
※原則電話による在籍確認なし
※学生は安定した収入がある方
| 審査時間 | 最短3分 | 融資時間 | 最短3分 |
|---|---|---|---|
| ご利用限度額 | 1~800万円 | 実質年率 | 2.50%~18.00% |
アイフルは即日融資・在籍確認の点でおすすめ!パート主婦でも借りる方法
審査時間は最短9分で即日融資!1秒診断で事前にチェック
【審査時間・融資時間について】※申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。| 審査時間 | 最短9分 | 融資時間 | 最短9分 |
|---|---|---|---|
| ご利用限度額 | 800万円 | 実質年率 | 3.0%~18.0% |
レイクALSAは最短15秒審査!評判や申し込み方法について解説

初回選べる特典で最短15秒審査に最短即日融資!
※21時(日曜日は18時)までのご契約手続き完了(審査・必要書類の確認含む)で、当日中にお振込みが可能です。一部金融機関および、メンテナンス時間等を除きます。| 審査時間 | 最短15秒審査 | 融資時間 | Webなら最短25分融資も可能! |
|---|---|---|---|
| ご利用限度額 | 500万円 | 実質年率 | 4.5%~18.0% |
SMBCモビットの審査・在籍確認の流れ!最短即日融資でおすすめ?

WEB完結なら「郵送物・電話連絡・ローンカード」なし
※申込の曜日、時間帯によっては翌日以降の取扱となる場合があります。| 審査時間 | 10秒簡易審査 | 融資時間 | 最短即日 |
|---|---|---|---|
| ご利用限度額 | 800万円 | 実質年率 | 3.0%~18.0% |
メリットとデメリット
| メリット | デメリット |
|---|---|
| 期間内に返せば利息0円 | 期間を過ぎると年18%前後の金利がかかる |
| 最短で申込当日に借りられる | 借りられるのは年収の3分の1まで |
| Web完結・カードレスで手続きが簡単 | 無利息は初めての契約だけが対象のことが多い |
1日だけ・数日だけ借りた場合の利息
「無利息期間がない場合、数日借りるだけでいくらかかるの?」と気になる方もいるでしょう。カードローンの利息は日割りで計算されるため、借りた日数が短ければ、利息もわずかです。
利息の計算方法
カードローンの利息は、次の式で計算できます。
利息の計算式
利息 = 借りた金額 × 金利(年率) ÷ 365日 × 借りた日数
例えば、5万円を年18.0%で1日だけ借りた場合はこうなります。
5万円 × 0.18 ÷ 365日 × 1日 = 約24円
1日だけなら、利息は数十円程度。思ったより少ないと感じた方も多いのではないでしょうか。
うるう年の計算
うるう年は1年が366日になるため、「÷365日」の部分を「÷366日」で計算する会社もあります。その場合、利息はほんのわずかに少なくなります。
金額と日数ごとの利息の目安
年18.0%で借りた場合の利息の目安を、金額と日数ごとにまとめました(1円未満切り捨て)。
| 借りる金額 | 1日 | 7日 | 14日 | 30日 |
|---|---|---|---|---|
| 1万円 | 4円 | 34円 | 69円 | 147円 |
| 3万円 | 14円 | 103円 | 207円 | 443円 |
| 5万円 | 24円 | 172円 | 345円 | 739円 |
| 10万円 | 49円 | 345円 | 690円 | 1,479円 |
例えば、給料日まで7日間だけ3万円を借りる場合、利息は約103円です。一方で、同じ3万円を返済が長引いて半年借りたままにすれば、利息は2,600円を超えます。短期間で返すことが、いちばんの節約になるのです。
1日だけでも借りられる
カードローンは、借りた翌日に全額返しても問題ありません。「借りたらしばらく返せない」という決まりはないので、必要な日数だけ借りて、すぐ返すことができます。
早く返すなら「随時返済」を使う
カードローンには、毎月決まった日に返す「約定返済」のほかに、好きなときに返せる「随時返済」があります。一時的に借りたお金は、約定返済日を待たずに随時返済で返してしまいましょう。返済日を待つ間にも利息は日割りでかかり続けるためです。
返済するときの注意点
- 返済の手数料:提携ATMで返すと、金額によって手数料がかかる場合があります。手数料無料のATMや、アプリ・インターネットバンキングからの返済を選ぶとムダがありません
- 返済できる時間:ATMの営業時間や、振込の反映時間によっては、返済が翌日扱いになることがあります
- 返済方法の確認:会社ごとに使えるATMや返済方法が違うので、借りる前に確認しておきましょう
例えば、利息が数十円しかかからないのに、ATM手数料で100円以上払っては本末転倒です。少額を短期間だけ借りるときほど、手数料には気を配りましょう。
審査なしで一時的にお金を借りる方法
「新しくカードローンを契約するのは気が進まない」という方は、審査なしで使える方法も検討してみてください。
クレジットカードのキャッシング枠
手持ちのクレジットカードにキャッシング枠があれば、ATMからすぐに現金を引き出せます。新しい審査はいりません。枠があるかどうか分からない方は、カード会社の会員サイトやアプリで「キャッシング利用可能額」を確認してみてください。返済はカードの請求と一緒に引き落とされるのが一般的ですが、会社によってはATMや振込で早めに返すこともできます。金利は年15〜18%程度のものが多いので、短期間で返すことを前提に使いましょう。
質屋
時計、貴金属、ブランド品などを預けて、品物の価値に応じたお金を借りる方法です。信用情報は確認されず、その場で借りられます。期限までに返せなかった場合は品物を手放すことになりますが、それ以上の返済は求められません。ただし、質屋の金利は法律で年109.5%まで認められており、カードローンよりかなり高くなりやすい点に注意が必要です。
ゆうちょ銀行の貯金担保自動貸付
ゆうちょ銀行で通常貯金と一緒に定額貯金や定期貯金を預けていると、通常貯金の残高が足りないときに、預けている貯金を担保に自動で貸し付けてもらえる制度があります。貸付の上限は担保にする貯金の一定割合までで、金利は担保にする貯金の利率に上乗せした水準です。手続きなしで使えるのは便利ですが、借りたことに気づきにくい点には気をつけてください。
生命保険の契約者貸付
終身保険など解約返戻金のある生命保険に加入しているなら、解約返戻金の一定の範囲内でお金を借りられます。審査はなく、保険の保障もそのまま続きます。掛け捨ての保険には解約返戻金がないことが多く、この制度は使えません。
勤務先の給与前払い・貸付制度
すでに働いた分の給料を給料日前に受け取れる「給与前払い」の仕組みを導入している会社が増えています。従業員向けの貸付制度を用意している会社もあるので、総務や人事に確認してみましょう。出産や病気、災害などの非常の場合には、すでに働いた分の賃金を給料日前に払ってもらうことが労働基準法で認められています。
家族や友人に相談する
利息がかからない可能性がある方法です。「給料日の25日に返す」と具体的な日付を伝えれば、相手も安心して貸しやすくなるでしょう。ただし、お金の貸し借りは関係がこじれる原因にもなります。金額と返済日をはっきり決め、約束どおりに返しましょう。
審査なしで借りる方法のメリット・デメリット
| メリット | デメリット |
|---|---|
| 信用情報に不安があっても使える方法がある | 使えるのは条件を満たす人だけ(枠がある、保険に入っている など) |
| 新しい契約をしなくて済む | 質屋のように金利が高い方法もある |
| すぐに借りられるものが多い | 借りられる金額は担保や枠の範囲に限られる |
低金利で一時的に借りたいなら銀行カードローン
数日待てるなら、金利の低い銀行カードローンも選択肢です。上限金利は年14%前後で、消費者金融より低めに設定されています。
東京スター銀行カードローン「スターカードローンα」の口コミ評判は?審査や金利についても調査

契約日から30日間無利息の銀行カードローン!限度額最大1,000万円
| 審査時間 | - | 融資時間 | - |
|---|---|---|---|
| ご利用限度額 | 最大1,000万円 | 実質年率 | 1.5%~14.6% |
auじぶん銀行カードローンの口コミ評判は?審査や金利についても調査
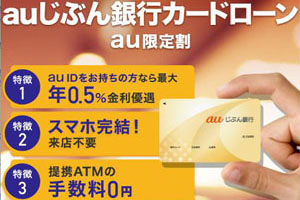
スマホ完結!au限定割&ATM手数料無料で大人気!
| 審査時間 | 最短即日 | 融資時間 | 最短即日 |
|---|---|---|---|
| ご利用限度額 | 最大800万円 | 実質年率 | 通常:1.38%〜17.8% ※2026年2月15日現在 |

ただし、銀行カードローンは審査の過程で警察庁のデータベースへの照会が必要になったことから、2018年以降、申込当日の融資はできません。「数日だけ」借りたい場合は、借りられるまでにその数日が過ぎてしまうこともあるでしょう。無利息期間がある消費者金融と比べると、短期間の利用ではかえって利息が多くなることもあります。
| 借入先 | 利息の目安 |
|---|---|
| 無利息期間内の大手消費者金融 | 0円 |
| 銀行カードローン(年14.5%) | 約556円 |
| 大手消費者金融(年18.0%・無利息期間なし) | 約690円 |
短期間なら無利息期間、長く借りるなら銀行カードローン。返済までの期間で使い分けるのが賢い選び方です。
申し込みから返済までの流れ
大手消費者金融で一時的に借りる場合の、申込から完済までの流れを確認しておきましょう。
- 申込:公式サイトやアプリから、氏名・勤務先・年収・他社借入などを入力
- 本人確認書類の提出:運転免許証などをスマホで撮影してアップロード
- 審査:信用情報や勤務先の確認
- 契約:審査結果を確認し、Web上で契約
- 借入:必要な金額だけ、振込やアプリで借りる
- 返済:給料日など決めた日に、随時返済で全額を返す
ポイントは、最後の「返済」まで含めて計画しておくことです。借りる時点で「何日に、どの方法で、いくら返すか」を決めておけば、一時的な借入で終わらせやすくなります。
必要な金額ぴったりを借りる
限度額が10万円でも、必要なのが2万円なら2万円だけ借りれば十分です。多めに借りると、そのぶん利息も返済の負担も増えます。振込で借りる場合は千円単位で指定できる会社も多いので、必要な分だけを借りるようにしましょう。
立場別:一時的に借りやすい方法
| 立場 | 使いやすい方法 | ひとこと |
|---|---|---|
| 会社員・公務員 | 無利息期間のある大手消費者金融、勤務先の制度 | 給与前払いや社内貸付も確認を |
| パート・アルバイト | 無利息期間のある大手消費者金融 | 借りられるのは年収の3分の1まで |
| 専業主婦 | キャッシング枠、専業主婦可の銀行カードローン | 銀行は当日には借りられない |
| 年金受給者 | 年齢条件を満たすカードローン、契約者貸付 | 申込上限年齢を確認 |
| 無職 | 質屋、契約者貸付、公的な制度 | カードローンは原則利用できない |
質屋とカードローン、短期間ならどちらが得?
「審査がない質屋の方が気軽そう」と感じる方もいるかもしれません。ただ、金利を比べると違いがはっきりします。
質屋の金利は法律で年109.5%まで認められていて、月ごとの利息で計算されることが一般的です。例えば月の利率が5%なら、3万円を1か月預けると利息は1,500円。同じ3万円をカードローンで年18.0%・30日借りた場合の利息は約443円です。無利息期間内なら0円になります。
信用情報に不安がなく、安定した収入がある方なら、短期間でもカードローンの方が負担は軽く済むことが多いでしょう。一方で、カードローンの審査に通らない方や、品物を手放してもいいと考えている方には、質屋が助けになる場面もあります。
公的な制度で一時的にお金を借りる
収入が少なく生活が苦しい方は、公的な貸付制度も検討してください。
緊急小口資金(生活福祉資金貸付制度)
緊急かつ一時的に生活が苦しくなった低所得世帯向けの貸付です。お住まいの市区町村の社会福祉協議会が窓口になっています。
| 項目 | 内容 |
|---|---|
| 貸付の上限 | 10万円 |
| 利子 | 無利子 |
| 据置期間 | 2か月以内 |
| 返済期間 | 12か月以内 |
無利子で借りられる一方、対象となる世帯には条件があり、審査もあります。
国の教育ローン
入学金や授業料など、教育にかかる費用を借りられる日本政策金融公庫の制度です。使い道は教育費に限られますが、カードローンより低い金利で借りられます。世帯の年収などに条件があり、申込から入金までには日数がかかるため、納付期限から逆算して早めに申し込みましょう。
求職者支援資金融資
職業訓練を受けながら給付金を受け取っている方が、それだけでは生活費が足りない場合に利用できる融資です。ハローワークで相談できます。
公的制度は「即日」には使えない
公的な制度は、どれも申込から借りられるまでに時間がかかります。数日〜数週間は見ておきましょう。急いでいる場合は、ほかの方法で当面をしのぎつつ、並行して相談を進めるのが現実的です。
一時的にお金を借りるときの注意点
審査が行われることを理解しておく
カードローンには必ず審査があります。「数日だけだから」と気軽に考えず、申込内容は正確に入力しましょう。
借りている日数分の利息がかかる
無利息期間を過ぎたり、無利息期間のない借入先を使ったりすると、日割りで利息がかかります。返済が1日遅れれば、その分だけ利息が増えることを忘れないでください。
借入額によっては収入証明書が必要
消費者金融では、法律により、1社からの借入額が50万円を超える場合や、他社を含めた借入総額が100万円を超える場合に、収入証明書の提出が必要です。
一度に何社も申し込まない
短期間に複数のカードローンへ申し込むと、審査で不利になります。申し込んだ記録は、契約しなかった場合でも信用情報に6か月〜1年程度残るためです。申し込むのは1社に絞り、結果が出てから次を考えましょう。
貸金業者からの借入は年収の3分の1まで
消費者金融やクレジットカードのキャッシングからの借入は、合計で年収の3分の1までです。
返済日を決めてから借りる
「一時的なつもり」が、いつの間にか長期の借金になってしまうことは珍しくありません。借りる前に返す日を決め、カレンダーやアプリに登録しておきましょう。
一時的なつもりが長引いてしまう理由と防ぎ方
「すぐ返すつもりだったのに、気づけば半年以上借りたまま」。カードローンでよくある失敗です。なぜ長引いてしまうのでしょうか。
長引く主な理由
- 最低返済額だけ払っていれば延滞にならないため、返した気になってしまう
- 限度額の範囲で何度でも借りられるので、返した分をまた借りてしまう
- 給料日に返すはずだったお金を、ほかの支払いに回してしまう
長引かせないための工夫
- 借りたその日に、返済日をカレンダーやアプリに登録する
- 給料が入ったら、まずカードローンの返済を済ませる
- 完済するまでは追加で借りないと決める
- 必要以上の限度額を希望しない
例えば3万円を借りて、毎月の最低返済額だけを払い続けたとします。年18.0%なら、半年借りているだけで利息は2,600円を超えます。給料日にまとめて返していれば、無利息期間内で0円だったかもしれません。この差を意識しておくだけでも、返済の優先順位は変わってくるはずです。
家族や職場に知られずに一時的に借りるには
短期間だけ借りるなら、なおさら周りに知られたくないですよね。次の点を確認しておくと安心です。
- Web完結・カードレスに対応しているか(ローンカードの郵送がない)
- 利用明細をWebで確認できるか(書面の郵送がない)
- 在籍確認を原則として書類などで行う方針か
大手消費者金融には、これらに対応している会社が多くあります。銀行カードローンは、ローンカードが郵送で届くのが一般的です。
一時的な借入で審査に通るためのポイント
少額・短期間でも、審査に落ちてしまっては元も子もありません。次の点を押さえておきましょう。
- 希望額は必要最低限にする:少ない金額の方が審査の負担は軽くなる
- 申込内容を正確に入力する:年収や他社借入を偽らない
- 1社に絞って申し込む:短期間の複数申込は不利になる
- 延滞中の支払いがあれば先に片づける:スマホ代やカードの支払い遅れも信用情報に影響する
審査に通るか不安な方は、各社の公式サイトにある簡易診断を試してみるのも一つの方法です。
借りる前に、借りずに済む方法も確認しよう
一時的な不足なら、借りなくても乗り切れることがあります。申し込む前に、次の方法も試してみてください。
立て替えた費用は早めに精算を申請する
出張費や備品代を立て替えているなら、精算の申請を急ぐだけで入金が早まることがあります。締め日を確認して、1日でも早く書類を出しましょう。
支払いの期限を相談する
公共料金や携帯電話料金、家賃などは、事情を伝えれば支払い期限を少し延ばしてもらえることがあります。払えないと分かった時点で、期限より前に連絡するのがポイントです。
ポイントや電子マネーを使う
ためたままのポイントで日用品や食費を払えば、その分の現金を手元に残せます。数千円分でも、給料日までのつなぎには役立つでしょう。
不用品を売る
使っていない物を買取店に持ち込めば、その日のうちに現金にできます。
返済が間に合いそうにないときは
予定していた入金が遅れるなど、決めた日に返せなくなることもあるでしょう。そんなときは、返済日より前に借入先へ連絡してください。連絡せずに遅れると、遅延損害金がかかるうえ、信用情報に延滞の記録が残るおそれがあります。
事前に相談すれば、返済日の変更や返済方法について案内してもらえることもあります。返せるめどが立った日にちを伝えられるようにしておくと、話がスムーズに進みます。
ケース別:一時的に借りるならどの方法?
ケース1:給料日まで5日、生活費が2万円足りない
無利息期間のある大手消費者金融で2万円だけ借り、給料日に全額返すのが効率的です。期間内に返せば、利息は0円で済みます。
ケース2:立て替えた出張費10万円が、2週間後に精算される
精算日が決まっているなら、無利息期間内に返せます。もし無利息期間のないカードローンを使っても、年18.0%で14日なら利息は約690円です。
ケース3:手元に現金はないが、定額貯金はある
ゆうちょ銀行の貯金担保自動貸付が使える可能性があります。定額貯金を解約するより、利息の損が少なく済む場合もあるでしょう。
ケース4:転職したばかりで、最初の給料日まで1か月ある
転職直後は勤続期間が短く、カードローンの審査では不利になりやすい時期です。まずは新しい勤務先に給与前払いの制度がないか確認してみましょう。前の職場の最後の給料や退職金の振込日も、あらためて確かめておくと安心です。それでも足りない場合は、家族に相談するか、手持ちのクレジットカードのキャッシング枠で必要な分だけをつなぐ方法が考えられます。
ケース5:子どもの入学金が、学資保険の満期より先に必要
入学金の納付期限が、学資保険の満期金より前に来てしまうことは珍しくありません。この場合は、学資保険の契約者貸付が使えないか保険会社に問い合わせてみてください。教育費なら、国の教育ローンも選択肢です。カードローンより金利を抑えられる可能性があります。
一時的にお金を借りたい方からのよくある質問
- アルバイトをしている学生でも一時的に借りられますか?
- 派遣社員でも借りられますか?
- 専業主婦でも一時的に借りられますか?
- 転職したばかりで給料日前ですが、借りられますか?
- 無職でも一時的に借りられますか?
- 一時的に借りただけでも信用情報に残りますか?
- 完済したら解約した方がいいですか?
アルバイトをしている学生でも一時的に借りられますか?
申込できる年齢を満たし、アルバイトで安定した収入があれば、一部の消費者金融に申し込めます。多くは20歳以上が条件で、高校生は申し込めません。
派遣社員でも借りられますか?
はい、本人に安定した収入があれば申し込めます。勤務先は、実際に働いている派遣先ではなく、雇用契約を結んでいる派遣元の会社を入力するのが一般的です。
専業主婦でも一時的に借りられますか?
本人に収入がない場合、消費者金融からは原則として借りられません。専業主婦でも申し込める銀行カードローンはありますが、申込当日には借りられません。
転職したばかりで給料日前ですが、借りられますか?
申し込むことはできますが、勤続期間が短いと審査で不利になりやすいとされています。勤務先の給与前払いや、家族への相談も検討しましょう。
無職でも一時的に借りられますか?
本人に収入がないと、カードローンは原則として利用できません。質屋や生命保険の契約者貸付、公的な制度などを検討してください。
一時的に借りただけでも信用情報に残りますか?
はい。カードローンを契約すると、借りた期間の長さにかかわらず、契約や返済の状況が信用情報機関に記録されます。期日どおりに返していれば、それ自体が不利になるわけではありません。延滞すると延滞の記録が残るので、返済日は必ず守りましょう。
完済したら解約した方がいいですか?
また借りてしまいそうなら、解約しておくのも一つの方法です。一方、契約を残しておけば、次に急な出費があったときに審査なしですぐ借りられます。住宅ローンなど大きなローンを予定している方は、使っていないカードローンの契約が審査で考慮されることもあるため、解約を検討してもいいでしょう。
まとめ:一時的に借りるなら「短く、無利息で、決めた日に返す」
一時的にお金を借りたいときのポイントを整理します。
- 返す日が決まっているなら、無利息期間のある大手消費者金融がもっとも使いやすい
- 利息は日割り。1日だけなら数十円程度、短く借りるほど安く済む
- 新しく契約したくないなら、キャッシング枠や契約者貸付などの方法もある
- 数日待てて長めに借りるなら、銀行カードローンで金利を抑える
- 生活が苦しい場合は、社会福祉協議会などの公的な制度を相談する
「一時的」のつもりで借りたお金は、決めた日にきちんと返してこそ一時的なものになります。給料日、精算日、満期日。お金が入る日がはっきりしているなら、その日を返済日に設定しておきましょう。借りる前に返済日を決める。その一手間が、借金を長引かせないいちばんのコツです。
参考法令・公的資料
※ 本記事の情報は2026年10月21日時点のものです。各社の条件や制度の内容は変更される場合があるため、利用する前に必ず公式サイトなどで最新の情報をご確認ください。